Première technologique · Droit-économie
Consommation, épargne et crédit : les trois grands usages du revenu d'un ménage
Définir consommation, épargne et crédit, puis expliquer à l'aide d'un budget simple comment un ménage répartit son revenu entre ces usages dans le temps.
Aperçu gratuit
Les points essentiels
- Le revenu disponible d'un ménage est ce dont il dispose réellement après prélèvements obligatoires (impôts, cotisations) et ajout des prestations sociales : c'est ce montant qui peut être affecté.
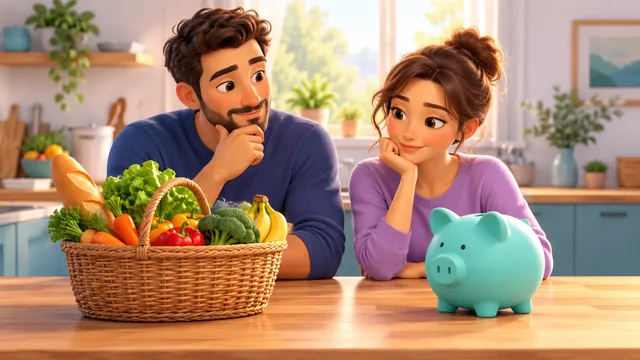
- La consommation est la part du revenu dépensée pour acheter des biens et des services destinés à satisfaire des besoins (alimentation, logement, transports, loisirs, santé).
Les mots à connaître
- Consommation
- Dépense d'un ménage pour acquérir des biens et des services afin de satisfaire ses besoins ; elle représente la plus grande part de l'utilisation du revenu disponible.
- Épargne
- Part du revenu disponible non consommée, mise de côté (livret, assurance-vie, placements) pour un usage futur ou par précaution.
Un exemple pour comprendre
Un ménage dispose d'un revenu disponible de 2 500 € par mois. Il consacre 2 000 € à ses dépenses de consommation. Calculez son épargne mensuelle puis son taux d'épargne, et interprétez le résultat.
Épargne = 2 500 − 2 000 = 500 € par mois. Taux d'épargne = 500 ÷ 2 500 × 100 = 20 %. Interprétation : ce ménage consomme 80 % de son revenu disponible et en met 20 % de côté. Cette épargne lui permet de constituer une réserve de précaution ou de financer un projet futur (vacances, apport pour un achat) sans recourir au crédit.