Financement d'une entreprise : lire un cas concret (banque, marché, taux)
Analyser un cas concret de financement d'une activité économique en identifiant l'agent qui finance, le canal utilisé (banque ou marché), la contrepartie du taux d'intérêt et la logique de risque.
Les points essentiels
- Une activité économique se finance par autofinancement (bénéfices conservés), financement externe ou apport des associés; l'observation d'un cas commence par identifier l'origine des fonds.
- Le financement intermédié passe par une banque: elle collecte l'épargne, prête à l'entreprise, assume le risque de défaut et se rémunère par les intérêts.
Les mots à connaître
- Financement intermédié
- Financement où une banque (intermédiaire) prête les fonds à l'entreprise à partir de l'épargne qu'elle a collectée; la banque supporte le risque de non-remboursement.
- Financement de marché
- Financement direct par émission de titres (actions, obligations) acquis par des investisseurs sur un marché financier.
Un exemple pour comprendre
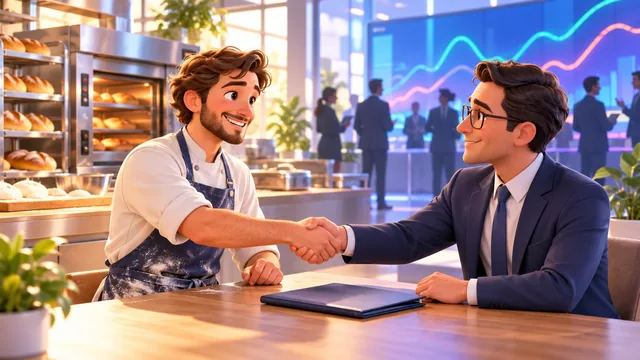
Une boulangerie artisanale de 4 salariés veut acheter un four à 20 000 €. Elle obtient de sa banque un prêt de 20 000 € sur 5 ans au taux annuel de 4 %. Identifier le mode de financement et calculer les intérêts de la première année (capital supposé intact).
Le financement est intermédié: la banque prête, l'entreprise rembourse avec intérêts. Une TPE n'a pas accès au marché financier, ce qui explique ce choix. Intérêts de la première année = 20 000 × 4 % = 800 €. La banque se rémunère par ces intérêts et supporte le risque de défaut de la boulangerie; en contrepartie elle peut exiger une garantie.