Prix, marge et tableau de bord : lire la performance commerciale d'une organisation
Distinguer prix de vente, coût et marge, calculer une marge unitaire et un taux de marge, puis expliquer comment un tableau de bord regroupe quelques indicateurs pour suivre la performance et décider.
Les points essentiels
- Le prix de vente est la somme payée par le client pour un produit ou un service. C'est une recette pour l'organisation, pas un bénéfice : il doit d'abord couvrir les coûts engagés.
- Un coût mesure les ressources consommées pour produire, acheter ou distribuer (matières, main-d'œuvre, transport, énergie, publicité...). La valeur créée se juge en comparant ce que le client accepte de payer et ce que l'organisation a dépensé.
Les mots à connaître
- Prix de vente
- Montant payé par le client en échange d'un bien ou d'un service ; pour l'organisation, c'est la recette unitaire à comparer au coût.
- Marge
- Écart entre le prix de vente et un coût (d'achat, de production ou de revient) ; elle mesure ce qui reste pour couvrir les autres charges et dégager un résultat.
Un exemple pour comprendre
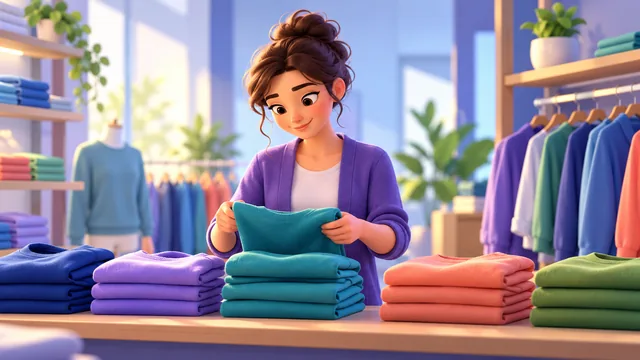
Une boutique achète un sweat 24 EUR et le vend 40 EUR. Calculer la marge unitaire et le taux de marge sur coût d'achat, puis dire si le prix couvre à lui seul toutes les charges.
Marge unitaire = prix de vente - coût d'achat = 40 - 24 = 16 EUR. Taux de marge sur coût d'achat = 16 / 24 x 100 = 66,67 %. Cette marge de 16 EUR ne dit pas que la boutique gagne 16 EUR net par sweat : elle doit encore servir à payer le loyer, les salaires, l'électricité, etc. Le prix couvre donc le coût d'achat, mais seule la comparaison de l'ensemble des marges avec les charges de structure permet de conclure à la rentabilité.