Terminale technologique · Gestion et finance
Découvrir budgets et trésorerie : encaissements, décaissements et écarts
Distinguer un encaissement d'un décaissement, calculer le solde de trésorerie d'une période à partir d'un tableau simple et calculer puis qualifier un écart entre prévision et réalisation.
Aperçu gratuit
Les points essentiels
- Un budget est une prévision chiffrée, pour une période donnée, des produits attendus et des charges prévues ; il sert à anticiper et à piloter l'activité.
- La trésorerie correspond aux sommes réellement disponibles (banque, caisse) ; elle ne se confond ni avec le résultat comptable ni avec le chiffre d'affaires.
Les mots à connaître
- Encaissement
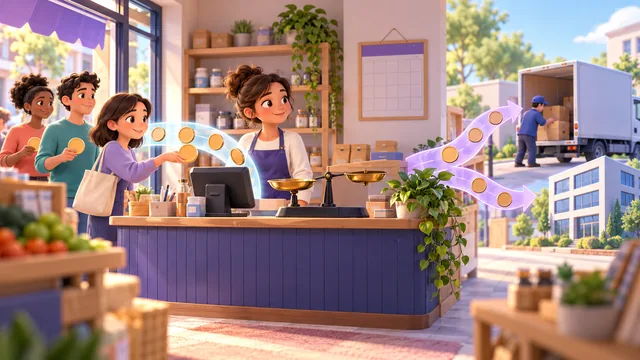
- Entrée effective d'argent dans l'entreprise (banque ou caisse), à la date du règlement, par exemple le paiement reçu d'un client.
- Décaissement
- Sortie effective d'argent de l'entreprise à la date du paiement, par exemple le règlement d'un fournisseur, d'un loyer ou des salaires.
Un exemple pour comprendre
Une entreprise commence janvier avec 8 000 € en banque. En janvier, elle encaisse 12 000 € de règlements clients et décaisse 9 500 € (fournisseurs, loyer, salaires). Calculer sa trésorerie à la fin de janvier et indiquer la trésorerie initiale de février.
Trésorerie finale de janvier = 8 000 + 12 000 − 9 500 = 10 500 €. Les encaissements s'ajoutent, les décaissements se retranchent. La trésorerie finale de janvier est reportée comme trésorerie initiale de février : 10 500 €. L'entreprise dispose donc d'une marge de manœuvre pour le mois suivant.