Découvrir coûts et seuil de rentabilité : charges, marge sur coût variable et seuil
Distinguer charges fixes et charges variables, calculer une marge sur coût variable et déterminer un seuil de rentabilité en quantité et en chiffre d'affaires à partir de données simples.
Les points essentiels
- Une charge est un coût supporté par l'entreprise pour produire et vendre : matières, énergie, salaires, loyers, publicité, assurances.
- Les charges variables évoluent avec le volume d'activité (matières premières, emballages), alors que les charges fixes restent constantes sur la période, dans une fourchette d'activité donnée (loyer, assurance).
Les mots à connaître
- Marge sur coût variable (MCV)
- Part du chiffre d'affaires qui reste après déduction des charges variables et qui sert d'abord à couvrir les charges fixes, puis à former le résultat.
- Charges fixes
- Charges dont le montant ne dépend pas du volume produit ou vendu sur la période considérée, comme un loyer ou une prime d'assurance.
Un exemple pour comprendre
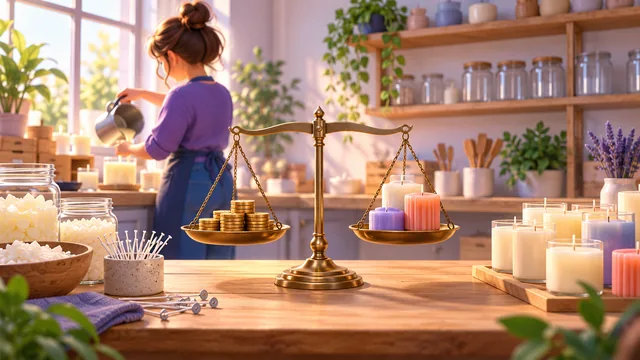
Une artisane vend des bougies 20 € l'unité. Chaque bougie coûte 8 € de cire, mèche et pot (charges variables). Ses charges fixes mensuelles sont de 1 800 € (loyer de l'atelier et assurance). Calculer la MCV unitaire, le taux de MCV et le seuil de rentabilité en quantité.
MCV unitaire = 20 − 8 = 12 € par bougie. Taux de MCV = 12 / 20 = 0,60 soit 60 %. Seuil en quantité = 1 800 / 12 = 150 bougies par mois. Vérification : 150 × 12 = 1 800 €, soit exactement les charges fixes, donc résultat nul. L'artisane doit vendre plus de 150 bougies pour gagner de l'argent.