Encaissements, décaissements et écarts : lire un budget de trésorerie
Distinguer un encaissement d'un décaissement, calculer le solde mensuel et la trésorerie de fin de mois, puis calculer et interpréter un écart entre prévision et réalisation.
Les points essentiels
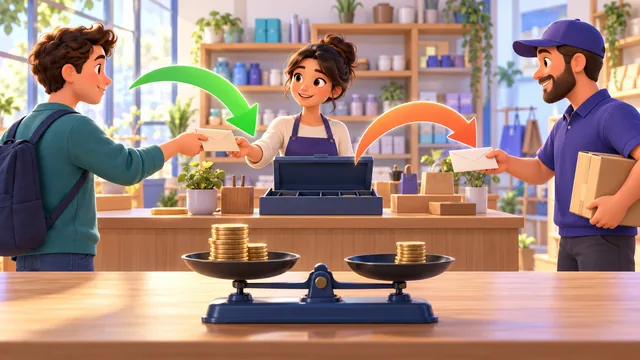
- Un encaissement est une entrée effective d'argent (banque ou caisse) ; un décaissement est une sortie effective. Seul le mouvement de trésorerie compte, pas la date de la vente ou de l'achat.
- Le budget de trésorerie présente, mois par mois, les encaissements et les décaissements prévus. Il sert à anticiper les périodes où l'entreprise risque de manquer d'argent.
Les mots à connaître
- Encaissement
- Somme d'argent effectivement reçue par l'entreprise (règlement d'un client, apport, emprunt versé). Il est enregistré à la date où l'argent est reçu, pas à la date de la facture.
- Décaissement
- Somme d'argent effectivement payée par l'entreprise (fournisseurs, salaires, loyer, impôts, remboursement d'emprunt), enregistrée à la date de la sortie des fonds.
Un exemple pour comprendre
La SARL Delmas démarre le mois de mars avec une trésorerie de 4 000 €. En mars, elle encaisse 18 000 € de ventes réglées par ses clients et 2 000 € d'un emprunt versé par la banque. Elle décaisse 9 500 € à ses fournisseurs, 6 000 € de salaires et 1 500 € de loyer. Calculer le solde de mars et la trésorerie de fin de mars.
Encaissements : 18 000 + 2 000 = 20 000 €. Décaissements : 9 500 + 6 000 + 1 500 = 17 000 €. Solde du mois = 20 000 − 17 000 = +3 000 €. Trésorerie finale = 4 000 + 3 000 = 7 000 €. Cette somme sera la trésorerie initiale d'avril. Le solde positif signifie que l'entreprise a gagné de la trésorerie ce mois-ci.