Offre de soins, parcours de santé et financement : comprendre comment ils s'articulent dans le système de santé français
Expliquer comment l'offre de soins, le parcours de santé d'un usager et le financement du système de santé s'articulent, et justifier le rôle de chacun dans l'accès aux soins.
Les points essentiels
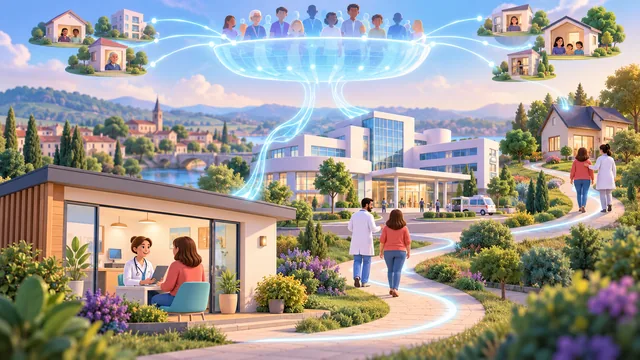
- L'offre de soins désigne l'ensemble des professionnels (médecins, infirmiers, pharmaciens, kinésithérapeutes...), des établissements (hôpitaux publics, cliniques privées, établissements médico-sociaux) et des services (soins de ville, urgences, hospitalisation à domicile) qui permettent de répondre aux besoins de santé de la population.
- L'offre de soins est organisée en niveaux : les soins de premier recours (médecin généraliste, pharmacien, infirmier en ville), les soins de second recours (médecins spécialistes, hôpital) et les soins de recours très spécialisés (centres hospitaliers universitaires, plateaux techniques lourds).
Les mots à connaître
- Offre de soins
- Ensemble des ressources humaines, matérielles et organisationnelles (professionnels, établissements, services) disponibles sur un territoire pour répondre aux besoins de santé de la population.
- Parcours de santé
- Trajet global d'une personne dans le système, incluant prévention, soins, accompagnement médico-social et social, organisé pour assurer coordination et continuité autour de ses besoins.
Un exemple pour comprendre
Madame Leroy, 58 ans, vit dans une commune rurale. Son médecin traitant lui prescrit une consultation chez un cardiologue, à 45 minutes de chez elle. Le tarif de la consultation est de 50 €. Identifier ce qui relève de l'offre de soins, du parcours et du financement dans cette situation.
Offre de soins : le médecin généraliste de proximité (premier recours) et le cardiologue situé à 45 minutes (second recours) ; l'éloignement montre une inégalité territoriale d'offre. Parcours : Mme Leroy consulte d'abord son médecin traitant, qui l'oriente vers le spécialiste ; elle respecte donc le parcours de soins coordonné. Financement : l'Assurance maladie obligatoire rembourse une partie du tarif, sur la base du tarif de la sécurité sociale, et la complémentaire santé peut couvrir tout ou partie du reste ; la part non remboursée constitue le reste à charge. Conclusion : l'éloignement du spécialiste est un obstacle d'accès lié à l'offre, tandis que le respect du parcours préserve un bon niveau de remboursement.