Comprendre les notions : bulle, banque, risque
Définir les notions de bulle spéculative, de banque et de risque, puis les articuler pour expliquer comment une crise financière naît, se propage et appelle une régulation.
Les points essentiels
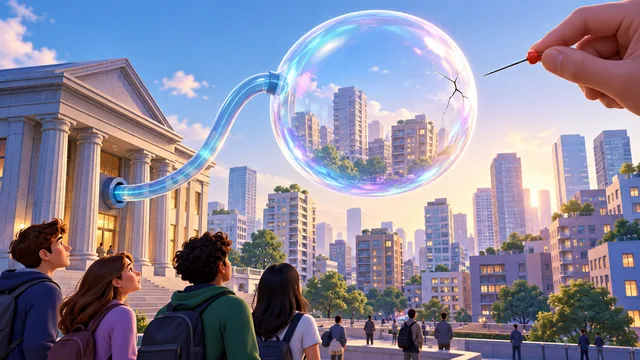
- Une bulle spéculative est une hausse durable et cumulative du prix d'un actif (immobilier, actions, etc.) qui s'écarte de sa valeur fondamentale, c'est-à-dire de ce que justifient les revenus futurs attendus de cet actif.
- Le mécanisme d'une bulle est auto-entretenu : les agents achètent parce que les prix montent et espèrent revendre plus cher. Ce comportement mimétique alimente la hausse, jusqu'au retournement des anticipations qui provoque l'éclatement.
Les mots à connaître
- Bulle spéculative
- Situation où le prix d'un actif augmente fortement et durablement au-delà de sa valeur fondamentale, porté par l'anticipation de nouvelles hausses plutôt que par les revenus que l'actif procure. Elle se termine par un éclatement, c'est-à-dire une chute brutale des prix.
- Banque
- Intermédiaire financier qui reçoit des dépôts, accorde des crédits et crée de la monnaie par ces crédits. Son activité repose sur la confiance des déposants et sur sa capacité à transformer des ressources à court terme en emplois à plus long terme.
Un exemple pour comprendre
Le prix des logements d'une région augmente de 10 % par an pendant cinq ans. Les ménages empruntent auprès des banques en pariant sur la poursuite de la hausse. Peut-on parler de bulle ? Justifiez en mobilisant les trois notions.
On peut parler de bulle si la hausse n'est plus justifiée par les revenus attendus du bien (loyers, pouvoir d'achat des ménages) mais par l'espoir de revendre plus cher. Ici, les acheteurs fondent leur décision sur la hausse passée : c'est un comportement mimétique. Les banques jouent un rôle clé : en accordant des crédits, elles financent la demande et créent la monnaie qui alimente la hausse. Le risque est sous-évalué car le logement, dont le prix monte, paraît une garantie sûre. Si les anticipations se retournent, les prix baissent, certains emprunteurs ne peuvent plus rembourser et les banques subissent des pertes. Pour conclure à une bulle, il faudrait comparer le prix à la valeur fondamentale, par exemple par le rapport prix/loyers ou prix/revenus.