Repères pour comprendre les crises financières : bulle, banque, risque
Situer et définir les repères essentiels des crises financières (bulle spéculative, rôle des banques, risque et sa propagation) et les mobiliser pour décrire le déroulement d'une crise et les grands outils de régulation.
Les points essentiels
- Un système financier met en relation ceux qui ont une capacité de financement (ménages, entreprises épargnantes) et ceux qui ont un besoin de financement ; il fonctionne par le crédit bancaire (finance indirecte) et par les marchés de titres (finance directe).
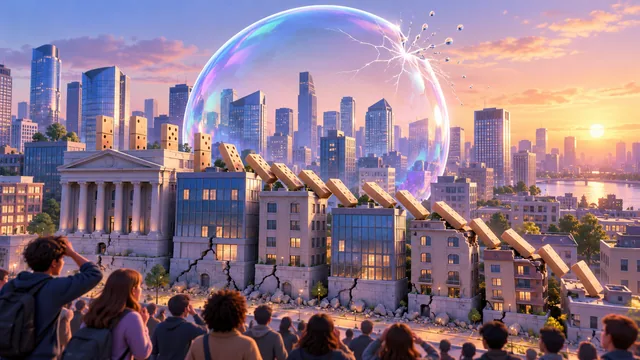
- Une bulle spéculative est une hausse durable et cumulative du prix d'un actif (immobilier, actions, titres) au-delà de sa valeur fondamentale, entretenue par l'anticipation de nouvelles hausses ; elle se termine par un éclatement, c'est-à-dire une chute brutale des prix.
Les mots à connaître
- Bulle spéculative
- Écart durable et croissant entre le prix d'un actif et sa valeur fondamentale, alimenté par des achats motivés par l'espoir de revendre plus cher ; elle s'achève par un krach quand les anticipations se retournent.
- Risque systémique
- Risque que la défaillance d'un acteur financier (une banque par exemple) provoque, par contagion, des défaillances en chaîne et compromette le fonctionnement de l'ensemble du système financier.
Un exemple pour comprendre
Entre 2002 et 2006, aux États-Unis, les prix de l'immobilier montent fortement et des banques accordent des crédits à des ménages peu solvables (subprimes), car elles comptent sur la hausse du prix des logements pour que les prêts restent garantis. Identifiez les repères (bulle, banque, risque) présents dans cette situation.
Bulle : les prix immobiliers montent de façon cumulative parce que les acheteurs anticipent de nouvelles hausses, ce qui les éloigne de la valeur fondamentale des logements (revenus des ménages, coûts de construction). Banque : les établissements transforment des dépôts et des ressources de marché en crédits longs, et distribuent des prêts risqués. Risque : le risque de crédit est sous-estimé, car la garantie (le logement) ne vaut que tant que les prix montent ; l'aléa moral joue aussi, puisque les créances sont revendues par titrisation. Conclusion : la situation réunit les trois repères et prépare un retournement si les prix baissent.